Nykøbing M
Følg auktion
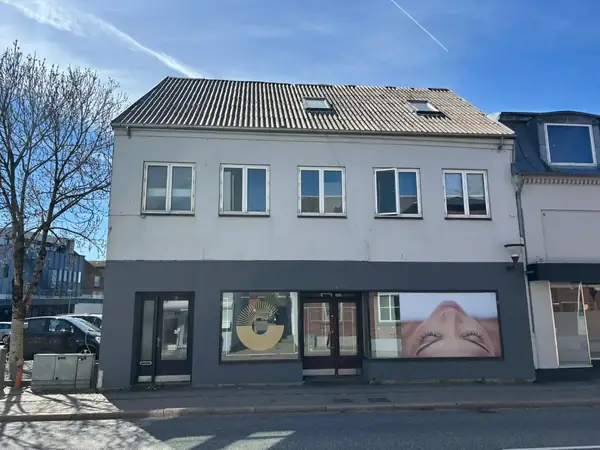
Beboelse/erhverv
Nygade 3, 7900 Nykøbing M
Tvangsauktion
06-10-2026 kl. 09:00
06-10-2026 kl. 09:00
1.500.000 kr.
136.800 kr.
Økonomi
Ved auktionsbud på
1.500.000 kr.
Største beløb
203.732 kr.
Sikkerhedsstillelse
301.611 kr.
Retten i Holstebro - Afdelingskontoret i Thisted
Skovgade 30, ,
7700 Thisted
1.500.000 kr.
136.800 kr.
Økonomi
Ved auktionsbud på
1.500.000 kr.
Største beløb
203.732 kr.
Sikkerhedsstillelse
301.611 kr.
1 værelse
224 m²
1900
128
161 m²
Blandet bolig og erhvervsejendom med central beliggenhed
Grundarealet er ifølge tingbogen 224 m2, heraf 0 m2 vej. Ejendommen er en kombineret bolig-/erhvervsejendom, der anvendes til udlejning, og er beliggende i byzone ud til offentlig vej. Ejendommen er beliggende centralt i Nykøbing M med kort afstand til alle byens faciliteter, herunder indkøbsmuligheder, bibliotek, spisesteder, havnemiljøet m.m. Ejendomme...
Læs mere
Matrikelnummer
84d, Nykøbing M. Bygrunde
Dokumenter til download
SalgsopstillingSalgsopstilling uden bilagTingbogsattestServitut 1Servitut 2Auktionsopgørelse - Nykredit, opdateretPanthaverredegørelse - og regnskabBesvarelse fra Morsø kommuneBesvarelse fra GældsstyrelsenOpgørelse over skyldig forsikringspræmieForsikringspoliceForeløbig ejendomsvurderingerGældende vurdering for 2020Ejendomsskattebillet 2026Ejendomsbidrag 2026Ejendomsrapport fra boligejer.dkEjendomsdatarapport - ResumeBBR-meddelelse - 5563356 - Morsø KommuneVejforsyningskortJordforureningsattest_5563356RaastofplanskortEnergimærkeMateriale fra weblageretTillæg salgsopstillingBekendtgørelse om Tvangsauktionsvilkår fast ejendomDomstolsstyrelsens købervejledning
Udforsk boligen på kort
Få hurtigt overblik over matrikel, solens bane, jordforurening, transport og oversvømmelsesrisiko ved at dykke ned i kortets detaljer.
Blandet bolig og erhvervsejendom med central beliggenhed
Grundarealet er ifølge tingbogen 224 m2, heraf 0 m2 vej.
Ejendommen er en kombineret bolig-/erhvervsejendom, der anvendes til udlejning, og er beliggende i byzone ud til offentlig vej.
Ejendommen er beliggende centralt i Nykøbing M med kort afstand til alle byens faciliteter, herunder indkøbsmuligheder, bibliotek, spisesteder, havnemiljøet m.m.
Ejendommen (bygning 1) er opført i år 1900 og om-/tilbygget i år 1992, og indeholder to beboelsesenheder med et samlet boligareal på 161 m2 og et erhvervslokale på 124 m2. Det bebyggede areal udgør ifølge BBR 143 m2, det samlede bygningsareal udgør 227 m2, og arealet af udnyttet tagetage udgør 67 m2. Ejendommen er opført i 2½ plan.
Nygade 3, st:
Erhvervsareal udgør 124 m2 jf. BBR
Enheden indeholder 9 værelser, et toilet og ingen fast kogeinstallation.
Enheden står i tomgang.
Nygade 3, 1:
Boligareal udgør 94 m2 jf. BBR
Beboelseslejligheden indeholder tre værelser med eget køkken, eget toilet og bad.
Bemærkning på BBR: ca. 10m2 er trappeareal.
Enheden står i tomgang
Der er på besigtigelsen konstateret vandindtrængning i 1. sals lejlighed fra køkken i 2. sals lejlighed. Tapet er fjernet i soveværelse grundet fugt, muligvis forårsaget af utætheder fra taget.
Nygade 3, 2:
Boligareal udgør 67 m2 jf. BBR
Beboelseslejligheden indeholder to værelser med eget køkken, eget toilet og bad.
Enheden står i tomgang.
I lejlighedens køkken er konstateret en omfattende vandskade, som har bevirket skader på loft, gulv og vægge og som strækker sig videre til lejemålet på 1. sal (beskrevet ovenfor).
Ejendommen (bygning 2) er opført i år 1980 og indeholder bygning til lager med et erhvervslokale på 4 m2. Det bebyggede areal udgør ifølge BBR 4 m2. Det fremgår at en ældre byggesag, at rummet tidligere har været anvendt som fryserum.
Ejendommen er opført med muret og vandskuret facade, som senere er malet, med en tagbeklædning af fibercement, herunder asbest, jf. BBR.
Mindre stenbefæstet baggårdsareal med et mindre skur/overdækning.
Endvidere er der på BBR registreret et teknisk anlæg: Nedgravet olietank (fyringsgasolie) fra år 1962 med en størrelse på 2.500 liter (størrelsesklasse under 6.000 l). Tanken er registreret som ikke i drift og er tømt og afblændet jf. BBR. Der foreligger ikke oplysninger om eventuel sløjfningsattest eller tidspunkt for sløjfningen.
Det fremgår af ejendomsdatarapport, at der er registreret bevaringsværdi med niveau 6 på ejendommen. Bygninger med bevaringsværdierne 5-6 er jævne, pæne bygninger, hvor utilpassede udskiftninger og ombygninger trækker ned i karakteren.
Det fremgår af BBR og energimærke, at der opvarmes med fjernvarme.
Grundens vandforsyning: Alment vandforsyningsanlæg
Grundens afløbsforhold: Separatkloakeret: spildevand + tag- og overfladevand
Købers habilitetserklæring – konkurslovens § 238, stk. 4
Auktionskøber erklærer ved sit auktionsbud på nærværende ejendom, at auktionskøber ikke er kurator, rekonstruktør, skifterettens medhjælper, medlem af kreditorudvalget, involveret i kurators sagkyndige bistand, forretningskyndig medhjælp, revisor, tillidsmand eller vurderingsmand, samarbejdspartner eller nærtstående til nogen af disse eller ansat på en af disses kontorer eller har nogen øvrige private eller forretningsmæssige relationer hertil.
Lokalplaner/Kommuneplaner.
Lokalplaner og kommuneplaner i henhold til ejendomsdatarapport kan læses på Morsø Kommunes hjemmeside.
Ejendommen er beliggende i et område omfattet af Morsø Kommunes Lokalplan nr. 17.52, der er udlagt til centerformål, butikker, liberale erhverv samt mindre ikke-generende fremstillingsvirksomheder i tilknytning til butikkerne, boligbebyggelse og offentlige formål.
Skatter og afgifter
Grundskyld opkræves af Skatteforvaltningen via skattekontoen og inddrives af Gældsstyrelsen, hvis grundskylden ikke er betalt rettidigt af skyldner.
Skatter og afgifter – efterregulering for 2022 og senere.
På tidspunktet for tvangsauktionens afholdelse foreligger der ikke en endelig ejendomsvurdering for 2021 eller senere for Ejendommen. Vurderingsstyrelsen har påbegyndt udsendelsen af de endelige 2021-vurderinger. Grundskyld for 2022 og 2023 er beregnet foreløbigt på grundlag af Ejendommens videreførte historiske vurdering. Når den endelige 2021-vurdering foreligger, vil ejendomsskatterne for 2022 og 2023 blive genberegnet og efterreguleret automatisk. Som følge af grundskatteloftet og stigningsbegrænsningen forventes efterreguleringen for 2022 og 2023 at have begrænset betydning. Grundskyld for 2024 og 2025 er beregnet foreløbigt på grundlag af Ejendommens foreløbige 2023-vurdering. Den endelige 2023-vurdering, som udgør beskatningsgrundlaget for 2024 og 2025, forventes udsendt af Vurderingsstyrelsen i 2026 eller senere, hvorefter ejendomsskatterne for 2024 og 2025 vil blive genberegnet og efterreguleret automatisk. Tilsvarende gælder for dækningsafgiften for 2022-2025. Konkursboet/Rekvirenten kender ikke størrelsen af eventuelle efterbetalingskrav på tidspunktet for tvangsauktionens afholdelse.
Konkursboet/Rekvirenten fraskriver sig ethvert ansvar vedrørende sådanne efterbetalingskrav fra myndighederne vedrørende grundskyld og/eller dækningsafgift, herunder (efter)krav som følge af fejlregistreringer og nye/endelige ejendomsvurderinger, vedrørende perioden forud for tvangsauktionens afholdelse. Sådanne krav skal betales af Auktionskøber, uanset hvornår sådanne krav måtte opstå eller blive opkrævet af myndighederne. Auktionskøber henvises til egen rådgiver for estimering af konsekvenserne af de endelige 2021- og 2023-vurderinger samt efterreguleringen af ejendomsskatterne for 2022 og senere. Der henvises desuden til www.vurderingsportalen.dk for supplerende information.
Foreløbig vurdering år 2025: ejendomsvurdering kr. 717.000 og grundværdi kr. 338.000.
BBR-ejermeddelelse.
Det præciseres, at ovennævnte oplysninger delvist er baseret på udskrift af BBR-registret, hvorfor der således ikke kan indestås for oplysningernes rigtighed. Registrering af BBR skal beskrive de faktiske forhold. Udskriften er således ikke bevis for, at gældende love og bestemmelser er overholdt.
Besigtigelse.
Desuden gøres der opmærksom på, at besigtigelsen af ejendommen foretaget af rekvirenten ikke har karakter af byggeteknisk gennemgang og er foretaget uden en byggesagkyndig.
***
Lov om fortrydelsesret ved køb af fast ejendom gælder ikke på tvangsauktion, og en køber på tvangsauktion er således bundet af sit bud. Der er ikke udarbejdet tilstandsrapport for ejendommen. Derfor må en køber acceptere at overtage ejendommen, som den er og forefindes, uden at kunne gøre krav på fejl og mangler over for fogeden, rekvirenten eller dennes repræsentant. Hvorvidt der kan gøres ansvar gældende overfor andre, beror sig på lovgivningens almindelige regler.
Det skal desuden bemærkes, at auktionskøber selv skal sørge for rettidig betaling af alle terminsydelser, ejendomsskatter m.v., der har rettidig betalingsdag efter auktionens afholdelse. Dette gælder, uanset om auktionskøber modtager opkrævningskort eller ej.
